美国副业
有副业收入,退休账户怎么选:Solo 401(k)、SEP IRA 和 Roth IRA 对比
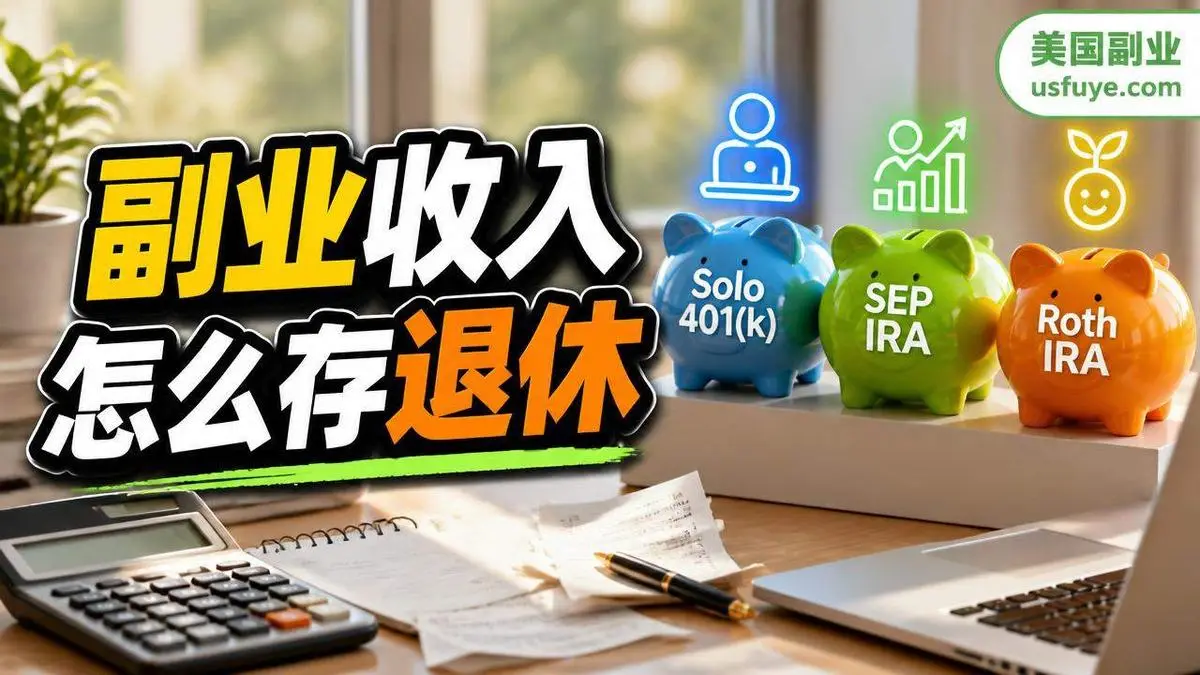
副业有了 1099 收入,能多开一个退休账户。这篇按 2026 年 IRS 限额对比 Solo 401(k)、SEP IRA 和 Roth IRA,讲清楚上班族已经存满公司 401(k) 时还剩多少额度、开户截止日和怎么选。
目录
副业一旦有了正经的自雇收入,很多人第一反应是「又要多交税了」。其实反过来想也行:有了自雇收入,你就多了一个开退休账户的资格,能把一部分副业的钱放进去延税甚至免税。问题是账户名字一堆,Solo 401(k)、SEP IRA、Roth IRA,网上各说各的。我下班接过外包(是拿了绿卡以后才开始接的),当时也在这几个之间来回比过。这篇把账算清楚,数字都按 IRS 已经公布的 2026 年限额。
先弄清楚:这几个账户的钱从哪来
Roth IRA 和传统 IRA 是个人账户,只要你有「劳动收入」(工资或者自雇净收入)就能存,跟你有没有副业关系不大。副业带来的变化,是你可以给自己开一个「雇主计划」:Solo 401(k) 或者 SEP IRA。这两个账户里的钱,名义上是「你的生意」替「你这个员工」存的。
所以对一个白天有 W-2 工作、晚上接活的人来说,能动用的大概是三块额度:公司 401(k)、副业的 Solo 401(k) 或 SEP、个人的 IRA。它们之间有的共享上限,有的互不影响,这是最容易算错的地方。
2026 年的限额,先摆在这
下面这些都是 IRS 2026 年限额公告里的数字:
| 账户 | 2026 年怎么存 | 上限 | 什么时候能开/存 |
|---|---|---|---|
| Solo 401(k) | 员工递延 + 雇主利润分享两部分 | 员工递延 $24,500(50 岁以上再加 $8,000,60–63 岁加 $11,250);两部分合计不超过 $72,000(不含补缴) | 独资经营者可以在报税截止日(不含延期)前建立;员工递延一般要在年底前做好选择 |
| SEP IRA | 只有雇主部分 | 自雇者大约是净自雇收入扣掉一半自雇税后的 20%,最多 $72,000 | 报税截止日(含延期)前都能开、都能存 |
| Roth IRA | 个人税后存入 | $7,500(50 岁以上 $8,600) | 次年报税截止日前 |
Roth IRA 还有收入限制:2026 年单身的修正后 AGI 在 $153,000–$168,000 之间逐步减少,夫妻合报是 $242,000–$252,000,超过就不能直接存。自己在不在范围里,可以用站里的 Roth IRA 资格计算器算一下。
最大的坑:员工递延额度是按人算的
这一条我觉得是整篇最重要的。401(k) 那个 $24,500 的员工递延上限,是按「人」算,不是按「账户」算。你在公司 401(k) 里已经存了 $24,500,那 Solo 401(k) 的员工递延部分就是零,一分都不能再存。
很多人听说「Solo 401(k) 一年能存七万多」就冲进去开户,结果发现自己公司那边早就存满了,副业这边只剩雇主利润分享那部分。而雇主部分对自雇者来说大约是净收入的 20%(准确算法是净自雇收入先扣掉一半自雇税,再乘这个比例,IRS Publication 560 里有工作表)。
举个假设的例子:副业一年净赚 $20,000,公司 401(k) 已经存满。那 Solo 401(k) 和 SEP 能存的都只是雇主部分,算下来都在 $3,700 上下,两个账户能存的差不多。这种情况下,选哪个主要看哪个省事,而不是看谁额度大。
反过来,如果你公司没有 401(k),或者你根本没有 W-2 工作、全靠自雇,那 Solo 401(k) 的员工递延加雇主部分叠起来,在收入不高的时候就能比 SEP 多存不少。
Solo 401(k) 和 SEP IRA 怎么挑
我的看法是这样:
- 公司 401(k) 已经存满、副业收入不算高:SEP IRA 就够了。开户简单,很多券商几分钟就开好,不用年报,第二年报税前想起来再存都来得及。
- 没有公司 401(k),或者副业收入很高、想尽量多存:Solo 401(k) 更划算,而且很多券商的 Solo 401(k) 有 Roth 选项,员工递延部分可以存成 Roth。
- 有雇员(配偶以外)的:Solo 401(k) 就不适用了,SEP 也要给符合条件的员工按同样比例存,这已经是另一个话题,得找 CPA 设计。
Solo 401(k) 还有个容易忘的事:年底资产达到 $250,000 或以上,一般要交 Form 5500-EZ 年报(见 IRS 的 One-participant 401(k) 页面)。刚起步的人离这个数还远,但心里要有数。
SEP 的截止日宽松很多:按 IRS 的 SEP 说明,报税截止日(含延期)之前都能开户、都能存。Solo 401(k) 的员工递延一般要在当年年底前做好选择,所以如果你想用 Solo 401(k),我会建议 12 月之前就把户开好,别拖到报税季。
Roth IRA 跟副业是什么关系
Roth IRA 不需要副业,有工资就能存。副业对它的意义有两个:一是没有 W-2 工作的人(比如家里一方全职带娃、只有一点自雇收入),副业收入就是他存 Roth IRA 的「劳动收入」来源;二是副业让家庭收入涨了,可能把你推过 Roth IRA 的收入上限。
收入超了的人,常听说「后门 Roth」。这个操作牵扯到你手里有没有其他传统 IRA 余额,算错了会多交税,我不展开,真要做就找 CPA 一起看。
存传统(税前)还是存 Roth(税后),说白了是在赌「现在的税率高,还是退休时的税率高」。上班加副业那几年,家庭收入往往是一辈子最高的时候,存税前账户能把最高那一档的税先省下来;年轻、收入还不高的时候,存 Roth 更划算。这个没有标准答案,要我说就按每年的收入情况调,不用一次定死。
顺序上,要我选的话一般是:公司 401(k) 先存到拿满雇主匹配,然后 Roth IRA,然后看副业剩多少钱再放 SEP 或 Solo 401(k)。当然每家情况不一样,这只是我的思路。
存进去的钱放二三十年能长成多少,可以拿站里的 复利计算器 和 401(k) 计算器 玩一下,比看文章直观。
开户前要准备什么
- 副业有没有正经报在 Schedule C 上。没报税的收入,不能当退休账户的额度依据。
- 一个 EIN(可选,但很多券商开 Solo 401(k) 要求有,IRS 官网免费申请)。
- 去年和今年预计的净自雇收入,用来估算雇主部分。
- 公司 401(k) 今年已经存了多少,这决定 Solo 401(k) 员工递延还剩多少。
我自己对这块的态度是:副业的钱先别急着全塞进去,留够应急和季度预估税的钱,剩下的再说。退休账户的钱取出来有限制,提前取一般要罚款加税。
我不是 CPA,上面是按 IRS 公开规则整理的思路。具体能存多少、该开哪个,尤其是收入接近各种上限的时候,请找 CPA 按你的税表算一遍。
常见问题
公司 401(k) 存满了,还能开 Solo 401(k) 吗?
能开,但员工递延那部分已经没有额度了,因为 $24,500 是按人算的。你只能存雇主利润分享那部分,大约是净自雇收入扣掉一半自雇税后的 20%。这种情况下 SEP IRA 能存的差不多,还更简单。
SEP IRA 和 Roth IRA 能同时存吗?
可以。SEP 是雇主计划,Roth IRA 是个人账户,额度互不占用。只要你的收入没超过 Roth IRA 的限制(2026 年单身 $153,000 起开始减少),两个都能存。
副业今年才开始,现在开 SEP 还来得及算今年的吗?
来得及。SEP 在当年报税截止日(含延期)前开户和存入都算当年。Solo 401(k) 如果想做员工递延,一般要在年底前做好选择,所以想走这条路就早点开。
副业亏钱了还能存吗?
Solo 401(k) 和 SEP 的额度是按净自雇收入算的,亏损或者没有净利润,就没有可存的雇主额度。Roth IRA 看的是你全部劳动收入,有工资的话照样能存。