美国副业
FICO 和 VantageScore 有什么区别:为什么每个网站看到的信用分都不一样
Credit Karma 显示 760,银行 App 显示 735,贷款时经办人又报了个 718,到底哪个准?FICO 和 VantageScore 是两套打分模型,版本多、数据来源不同,这篇讲清楚差在哪、买房买车各看哪个分。
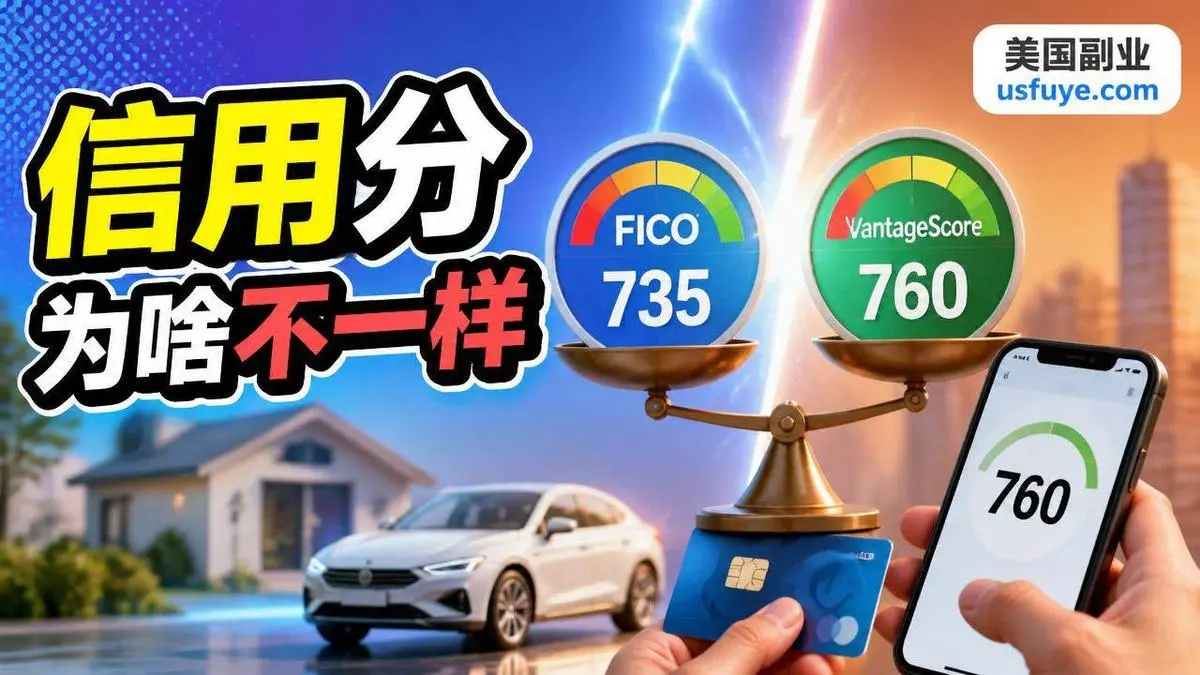
常有人拿着两个截图来问:Credit Karma 上是 760,信用卡 App 里是 735,去车行一查又说是 718,是不是哪家算错了?
多数时候哪家都没算错。它们算的根本不是同一个「分」。美国说的信用分不是一个数字,而是一类数字:至少两家公司在做打分模型,每家又有好几个版本,每个版本还可以分别跑在三大信用局的报告上。排列组合下来,同一个人同一天有几十个分数一点都不奇怪。
你看到的分数,可能根本不是银行用的那个
先说结论性的一句:免费网站上的分数适合看趋势,不适合当成贷款时的「那个分」。
CFPB 在讲信用分的页面里说得很直白:你有不止一个信用分,因为不同的放贷方给不同产品用不同的分;有的网站给消费者看的是「教育用」的分数,放贷方很少或根本不用。CFPB 早年的研究还发现,大多数人消费者看到的分和放贷方用的分差别不大,但有相当一部分人差得足以影响审批结果。
所以别因为 Credit Karma 上过了 750 就觉得房贷利率稳了,也别因为某个 App 上掉了二十分就慌。看方向,看变化,别死盯一个数。
两家公司,一堆版本
FICO 是老牌子,几十年来是放贷方用得最多的。按 myFICO 的版本说明,基础版 FICO 分数的范围是 300–850,其中 FICO Score 8 是用得最广的基础版本;之后还有 FICO 9、FICO 10 和 10T。另外还有行业专用版:FICO Auto Score(车贷)和 FICO Bankcard Score(信用卡),范围是 250–900。
VantageScore 是三大信用局(Equifax、Experian、TransUnion)合办的公司做的。现在常见的是 3.0 和 4.0,按 VantageScore 官方说明,两个版本的范围也都是 300–850。
范围一样,就很容易让人以为是一回事。其实只是刻度一样,尺子不一样。
同一个人,分数为什么会差几十分
拆开看,差异主要来自四个地方:
| 差异来源 | 举例 | 影响 |
|---|---|---|
| 模型不同 | FICO 8 和 VantageScore 3.0 | 同一份报告,打分规则不同,结果不同 |
| 版本不同 | FICO 8 和 FICO 9、FICO Auto 8 | 对催收、医疗欠款等的处理不同,行业版范围还是 250–900 |
| 信用局不同 | Experian 的报告和 TransUnion 的报告 | 不是每家银行都向三家都报,报告内容本来就可能不一样 |
| 时间不同 | 上周算的和今天算的 | 刚还完一笔大额信用卡,新余额还没报上去 |
举个常见的例子。Credit Karma 自己的说明写得清楚:它给你看的是基于 TransUnion 和 Equifax 报告的 VantageScore 3.0。很多信用卡 App 给的是某一家信用局的 FICO 8。车行查的很可能是 FICO Auto Score。三个数对不上,太正常了。
这里顺带说一句,如果某一家的分明显比另外两家低很多,就值得去 annualcreditreport.com 把那家的报告拉出来看看,有可能是有一条错误记录只出现在那一家。
打分逻辑:大方向一样,细节不同
FICO 公布了五大类因素和大致权重,myFICO 的说明是:还款记录 35%,欠款额度(主要是信用卡使用率)30%,信用历史长度 15%,新开账户 10%,信用组合 10%。
VantageScore 没有给一个固定百分比的饼图,它自己的说明页是按影响大小排序:还款记录最重要,然后是总使用率、信用组合和经验、新开账户、余额和可用额度。说白了,两家都最看重你按不按时还、卡刷得满不满。
真正对新移民有影响的是「起评门槛」。按 myFICO 的最低要求,要有 FICO 分,报告里得至少有一个开了六个月以上的账户,并且至少有一个账户在过去六个月内有更新。VantageScore 官方的说法是它能给几乎所有美国成年人打分,对「薄档案」更宽容。这就是为什么刚来美国几个月、只办了一张押金卡的人,常常能在 Credit Karma 看到分,银行那边却说「查不到 FICO 分」。
买房、买车、办卡,各看哪个分
这是大家最关心的。按 myFICO 的版本说明:
- 信用卡:常用 FICO Bankcard Score,或者基础版 FICO 8、FICO 9。
- 车贷:多数用 FICO Auto Score。
- 房贷:传统上用三家信用局各自的老版本 FICO(Experian 的 FICO 2、TransUnion 的 FICO 4、Equifax 的 FICO 5),常见做法是取三个分的中间值。
房贷这块这两年在变。FHFA(管 Fannie Mae 和 Freddie Mac 的机构)在信用分政策页上说,目前过渡阶段允许放贷方在 Classic FICO 和 VantageScore 4.0 之间选一个,按两家机构的 Selling Guide 执行;Classic FICO 预计以后会退役,但没公布日期。FHFA 的消息里还提到 FHA 贷款也将接受 VantageScore 4.0 和 FICO 10T,具体什么时候在你那笔贷款上落地,以 HUD 和贷款方的最新说明为准。
我的看法是,普通人没必要研究每个版本差几分。你要做的事情在所有模型里都一样:按时还、刷卡别刷太满、别短时间狂开新卡。
想知道银行用的是哪个分,怎么问
最直接的办法是开口问。申请车贷、房贷时,问经办人「你们拉的是哪家信用局、哪个版本的分」,正规的贷款方一般会告诉你。
另外,CFPB 提到,如果你申请被拒,或者因为信用原因拿到了较差的条件,放贷方给你的通知里通常会附上它用的那个分数。这张纸别扔,比任何免费网站都准。
还有一点容易混:annualcreditreport.com 免费给的是信用报告,不是分数。报告是明细,分数是根据明细算出来的。真想弄明白分数为什么变了,看报告比看分数有用。
平时想跟踪 FICO 分,很多信用卡的 App 或账单上就有免费的 FICO 8;想跟踪 VantageScore 就用 Credit Karma 这类网站。两边各盯一个,看趋势就够了。打算还信用卡欠款的话,可以先用站内的信用卡还款计算器算算多久能把使用率降下来。
提醒:我不是持牌理财顾问,以上是一般信息,具体贷款以放贷方的规定为准。
常见问题
Credit Karma 的分数准不准?
它算得没错,只是算的是 VantageScore 3.0,数据来自 TransUnion 和 Equifax。大部分放贷方用的是 FICO,所以拿它预估贷款结果会有偏差,用来看趋势和发现报告里的异常很合适。
为什么我有 VantageScore 分,却查不到 FICO 分?
FICO 要求报告里至少有一个开了六个月以上的账户,并且最近六个月内有更新。刚来美国不久、账户开了没几个月的人常常卡在这。等满六个月基本就有了。这段时间别急着到处申请新卡,按时还款、把记录攒起来就行。
两个分差了五六十分,正常吗?
模型、版本、信用局、计算时间都不同,差几十分并不罕见。但如果某一家信用局的分明显偏低,建议拉那一家的报告看看有没有错误记录。
房贷是不是只看 FICO?
传统上是。现在 FHFA 允许 Fannie Mae 和 Freddie Mac 的贷款在过渡期内由放贷方选 Classic FICO 或 VantageScore 4.0,具体看你的贷款方用哪个,申请前直接问。