美国副业
家庭预算怎么做才坚持得下去:50/30/20、零基预算和信封法对比
家庭预算做了三个月就放弃,多半是方法不合适。对比 50/30/20、零基预算和信封法各适合什么样的家庭,在美国华人家庭常见的寄钱回国、回国机票、一年一交的账单和副业收入怎么放进预算。
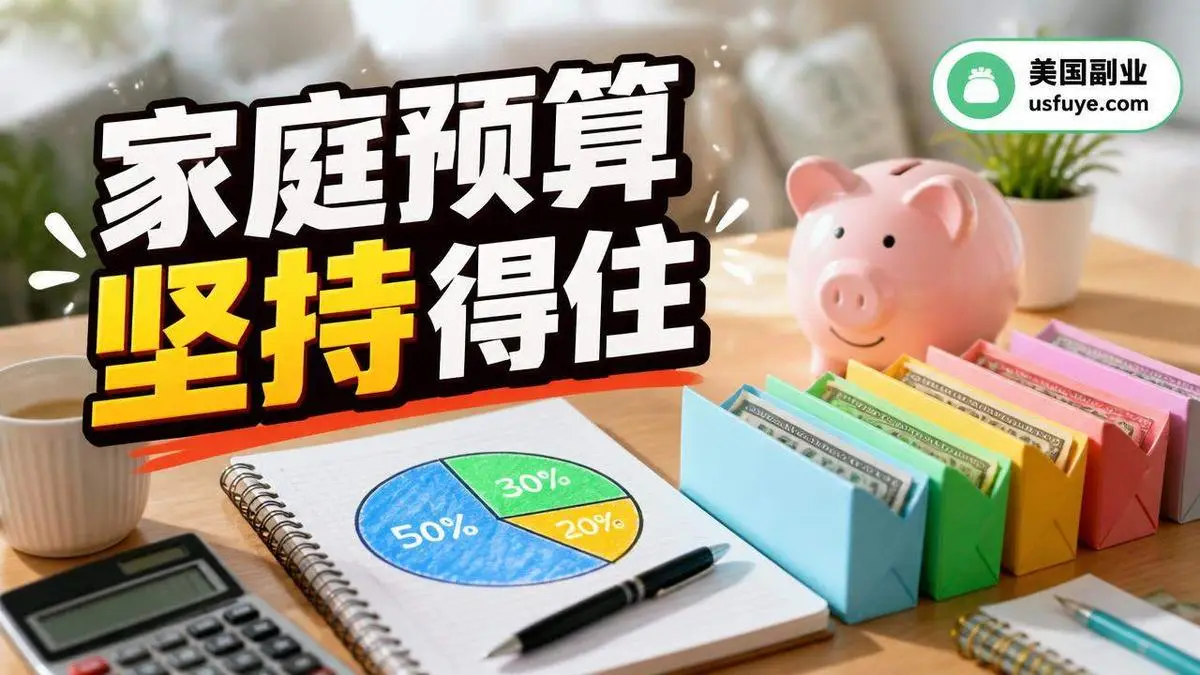
做预算这件事,大部分人不是不会,是坚持不下去。头一个月兴致勃勃,每一笔都记;第二个月开始漏;第三个月打开表格一看,上次更新是六周前,干脆不看了。
我的看法是,坚持不下去多半不是你意志力差,而是选的方法跟你家的情况不对路。工程师思维说就是:先搞清楚需求,再选工具。这篇把三种最常见的方法放一起比一比,再说说在美国华人家庭里几样容易让预算崩掉的开销。
先做一件事:看清楚过去三个月钱去哪了
不管选哪种方法,第一步都一样:把过去两三个月的银行和信用卡账单拉出来,粗分几类。CFPB 那篇讲怎么做预算并坚持下去的文章也是这个顺序:先搞清楚收入从哪来,再记支出,再把账单的到期日和发工资的日子对一下,最后才是做预算本身。
账单日期这一点很多人没想过。月底总是紧,有时候不是钱不够,是房租、车贷都在月初扣,工资却是月中才到。把扣款日调一调,压力会小很多。
收入要按到手的算,不是税前年薪。工资单上扣了税、401(k)、医保以后到底剩多少,可以用站里的工资计算器算一下。
三种方法放一起看
| 方法 | 怎么做 | 适合谁 | 容易卡在哪 |
|---|---|---|---|
| 50/30/20 | 到手收入的 50% 给必需、30% 给想要、20% 给储蓄和还债 | 收入稳定、不想天天记账的人 | 高房租城市里「必需」很容易超过一半 |
| 零基预算 | 每月开始前,把每一块钱都分配到具体用途,收入减分配等于零 | 想把钱管细、愿意每月花点时间的人 | 前两个月很累,分类太细容易放弃 |
| 信封法 | 每个类别一个「信封」,信封里的钱花完就停 | 某几类开销总控制不住的人 | 用现金不方便,全部刷卡又难执行 |
50/30/20:最省事,但别硬套
这个比例是美国参议员 Elizabeth Warren 和她女儿在 2005 年出的书《All Your Worth》里推广开的。CFPB 那篇文章也把它当作一个参考,但同时说了,不是每个人都套得上。
它的好处是简单:你只需要盯住三个数。缺点也明显。住在湾区、纽约这种地方,房租一项可能就吃掉到手收入的一大块,「必需」超过 50% 很正常。这时候别觉得自己失败了,把比例改成适合自己的就行,比如 60/20/20。关键是那 20% 储蓄要先保住。
零基预算:最细,也最有效
零基预算的意思不是花到零,而是每一块钱都有去处,包括「存起来」也是一个去处。每个月发工资前坐下来十几分钟,把下个月的钱分好。
这种方法最大的好处是逼你提前做决定,而不是月底回头看「怎么又超了」。适合想认真管钱的家庭,尤其是刚开始还债、或者想攒首付的阶段。坑在于分类别太细。我建议一开始不超过十个类别,用熟了再加。
信封法:专治某一类花钱手松
传统做法是取现金,分装在几个信封里,买菜的信封空了这个月就不再买零食。现在很少人用现金,可以改成数字版:在网上银行开几个子账户,或者用预算 App 的分类额度,到了上限就停。
我觉得信封法不一定要全家所有开销都用,挑一两个最容易失控的类别(外卖、网购、孩子的玩具)单独用,效果反而更好。
华人家庭预算里,这几样最容易被漏掉
很多预算崩掉,不是日常开销超了,而是一些「不是每个月都有」的大钱突然冒出来。比较常见的几样:
- 回国机票。全家一趟不是小钱,而且往往是暑假或春节的高价时段。
- 给国内父母寄钱、过年红包。
- 一年交一次或半年交一次的账单:车险、房产税、Amazon Prime、Costco 会员、车辆注册费。
- 孩子的课外班、夏令营。我家两个孩子,这块开销一到暑假就特别明显。
- 牙科、眼科这类保险报得不多的医疗费。
像 Prime 这种年费,续费前值得算一下自己到底用了多少,我单独算过一笔账。
办法是给这些开销各开一个「慢慢攒」的账户,英文常叫 sinking fund。比如预计一年回国花一笔钱,就除以 12,每个月自动转进去。到时候买机票,用的是早就攒好的钱,日常预算不受影响。这跟应急基金不是一回事:应急基金应付的是不知道会不会发生的事,这些是你知道一定会发生的。
这些慢慢攒的钱放在哪,我倾向于高收益储蓄,跟日常支票账户分开,具体几种选择我在另一篇里比过。
收入不固定、有副业的家庭怎么做
我白天上班,副业只能挤晚上和周末,副业收入有的月多、有的月少甚至没有。这种情况我的建议是:
预算只按稳定的那部分收入做,通常就是主业工资。副业的钱进来以后,先扣出要交的税(1099 收入要自己交季度预估税,可以用 1099 税费计算器 粗算),剩下的再按事先定好的顺序分:先补应急基金,再进 sinking fund,再去还债或者投资。
这样做的好处是,副业哪个月断了,家里日子照常;副业好的时候,多出来的钱有明确的去处,不会被不知不觉花掉。
能坚持下去的几个小习惯
- 每月固定一个时间对账,比如每月第一个周日,十几分钟就够。
- 夫妻俩一起看。一个人管账、另一个人完全不知道,是很多家庭预算失效的原因。
- 允许每人有一小笔不用解释的零花钱。管得太死,反弹更大。
- 超了就调预算,而不是放弃预算。连续几个月同一类都超,说明那个数本来就定低了。
- 设一个看得见的目标,比如还清某张卡、攒够某个数。
想看看每个月多存一点、长期下来能变成多少,可以拿复利计算器试一试,比空喊「要存钱」更有动力。
常见问题
用 App 还是用表格?
哪个你能坚持用就用哪个。App 能自动拉银行流水,省事,但要把银行账户授权给第三方,有的要收订阅费。表格完全自己掌控,但要手动导入。我觉得刚开始用表格反而能让你更清楚钱的去向。
夫妻收入差很多,预算怎么分?
常见的做法有全部合并、按收入比例出公共开销、各管各的再加一个公共账户。没有标准答案,关键是两个人都认可,而且公共开销和储蓄目标说清楚。
50/30/20 里还房贷算哪一块?
正常的房贷月供算「必需」。如果你在最低还款之外多还本金,多出来的部分可以算进那 20% 的储蓄和还债里。
刚来美国、收入还不稳定,有必要做预算吗?
更有必要。刚来的时候一次性开销多(押金、买车、家具),收入可能还没上来。哪怕只是简单分三类,也比完全不看强。